Bellaterra, 20 d’octubre de 2026
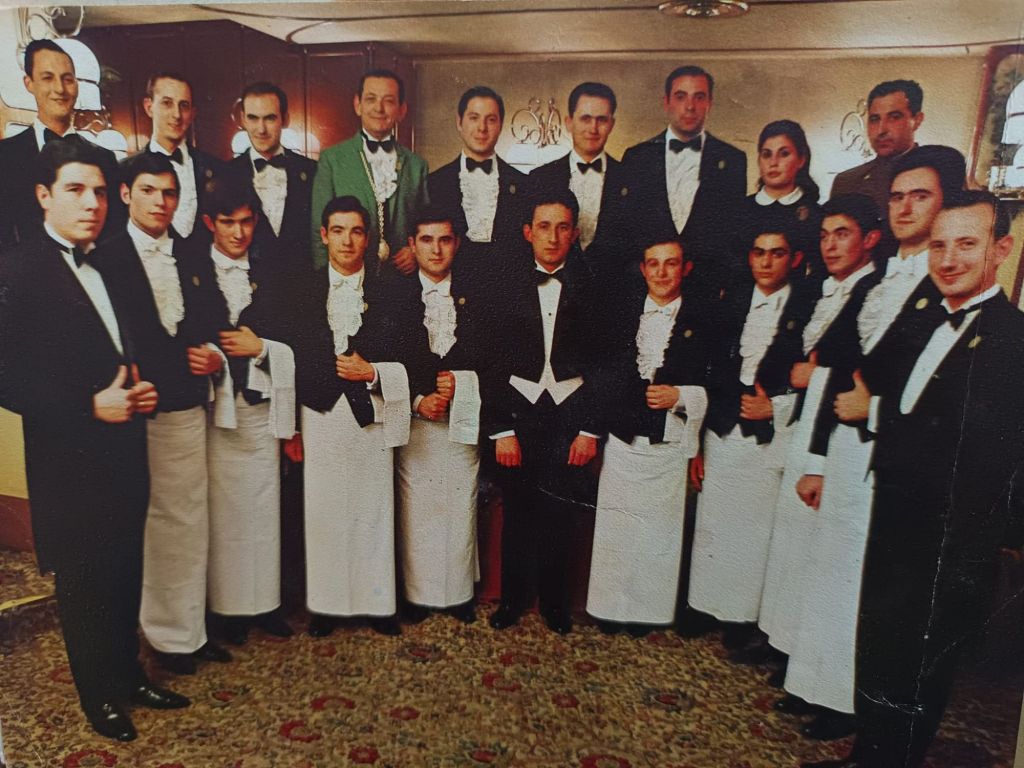
“Segons dades recollides d’exprofessionals de menjador dels restaurants de luxe barcelonins Finisterre i Via Veneto, el 1990, un cambrer cobrava una mitja de 30.000 Ptas. de propines a la setmana (120.000 Ptas. mensuals), superant el sou oficial. Aquestes eren distribuïdes per punts: 5 (primer Maître), 4,5 (segon Maître), 4 Sommelier o tercer Maître), 3,5 (Cambrer) i 1,75 (Ajudant de cambrer). Sorprèn que Josep Monje Canut, propietari del Vía Vèneto des de 1982, cobrava més propines que ningú (5 punts), mentre que Salvi Vila, del Finisterre, no participava en el cobrament de les propines, tampoc cobraven les brigades de cuina dels restaurants”.
📷 ORIOL REGÀS PAGÈS
LLUIS TORRES ✍️ Al sector de l’hostaleria, les propines representen una tradició arrelada i una font addicional d’ingressos per als empleats del sector. Tot i que es consideren una gratificació voluntària dels clients, el tractament i la gestió de propines tenen una rellevància legal i pràctica significatives. Segons la normativa i els convenis col·lectius estatals i autonòmics, les empreses d’hostaleria han d’abordar la qüestió de les propines garantint que es respectin els drets dels treballadors i les obligacions fiscals corresponents.
Les propines en el marc legal espanyol se separen clarament del salari, i no constitueixen una obligació de l’ocupador ni un dret de l’empleat com a retribució a la feina. Tot i això, és essencial que tant ocupadors com empleats comprenguin la regulació aplicable al tractament de les propines a través dels convenis col·lectius del sector. Aquestes disposicions normatives determinen com s’han de repartir les propines i la seva consideració a efectes de cotitzacions socials i fiscals.
El Conveni col·lectiu d’hostaleria és fonamental en la regulació de les relacions laborals en aquest sector. Determina condicions de treball, horaris, permisos i altres particularitats de làmbit hostaler. Cada comunitat autònoma pot tenir el propi conveni, però tots segueixen les directrius del Reial Decret Legislatiu 2/2015 que aprova la Llei de l’Estatut dels Treballadors.
Clàusules sobre Salari i Propines
Les propines no es consideren salari, per tant, no estan subjectes a cotització a la Seguretat Social, encara que sí que han de ser informades a la nòmina per a la seva tributació a Hisenda. El VI Acord Laboral, registrat sota el codi 99010365011900, aclareix aspectes de la compensació i les propines al sector.
Tractament de les Propines a l’Hostaleria
Al sector de l’hostaleria, la propina és una quantitat de diners que un client ofereix de manera voluntària com a gratificació per un servei prestat. El seu maneig pot variar: pot ser l’empleat qui les arreplegue directament o bé ser gestionades per l’establiment per a un repartiment posterior. Segons el Reial decret 713/2010, les propines no es consideren salari, sinó una percepció extrasalarial i, per tant, no formen part del salari mínim interprofessional.
El repartiment de les propines es pot fer de diferents formes. Uns locals opten per dividir les propines entre tots els cambrers i personal de cuina i servei, de manera equitativa o establint un percentatge de repartiment. Mentrestant, altres establiments deixen que sigui cada empleat qui gestioni les pròpies propines. No obstant això, els tribunals, com el Tribunal Suprem i el Tribunal Superior de Justícia, han hagut de pronunciar-se de vegades sobre la naturalesa jurídica de les propines davant de conflictes derivats del seu repartiment.
Incidència Fiscal i Laboral de les Propines
Des de la perspectiva fiscal, la normativa espanyola, ajustant-se a allò estipulat per la Direcció General de Tributs (DGT) i aplicant l’article 17.1 de la Llei 35/2006 de l’IRPF, considera les propines com a rendiments del treball subjectes a impost. Això implica que les propines han de ser declarades pels empleats a la seva declaració de la renda. En cas que l’establiment intervingui en el cobrament i el repartiment de les propines, és possible que aquestes es reflecteixin a la nòmina i, per tant, estiguin subjectes a retenció i cotització a la Seguretat Social.
Els restaurants, bars i locals del sector estan obligats a proporcionar informació i assessorament als seus treballadors sobre com han de procedir amb les propines a nivell fiscal i comptable. A més, si les propines són significatives i gestionades per l’establiment, es podrien considerar part de la factura, implicant potencialment la necessitat d’incloure l’IVA corresponent, encara que aquesta pràctica i la seva interpretació poden variar sobre la base de la donació que suposa la propina i la seva regulació segons el Codi Civil.
El repartiment de propines a l’hostaleria s’ha de fer de manera equitativa i transparent. Cal respectar el principi digualtat, i no es pot excloure empleats que hagin contribuït al servei prestat. Legalment, les propines pertanyen al personal que ha brindat el servei. La direcció de l’establiment no en pot demanar una part ni integrar-les com a salari del personal.
D’acord amb l’Estatut dels treballadors, les propines no es consideren salari i, per tant, no afecten les compensacions salarials regulades. Són un ingrés addicional percebut directament pels empleats.
Les propines no estan subjectes a cotització a la Seguretat Social. No obstant això, no estan exemptes de tributació, per la qual cosa han de ser declarades a Hisenda com a ingressos addicionals.
Si un ocupador reté una part de les propines, això es pot considerar una mala pràctica i l’empleat està en dret de reclamar. Resol la situació a través dels canals interns de l’empresa o cerca assessorament legal si cal.
Conveni Colectiu Industria Hostelería y Turisme (2025 – 2028) https://share.google/GEndm6da9feZrkU2g

